Zahlung einrichten
Zahlungsarten im Onlineshop: Auswahl nach Kosten, Sicherheit und Zielgruppe
Die Wahl der Zahlungsarten ist eine betriebswirtschaftliche Entscheidung, keine reine IT-Frage.
Zahlungsarten im Onlineshop: Warum Kosten, Sicherheit und Zielgruppe zusammenspielen
Die Wahl der Zahlungsarten ist eine betriebswirtschaftliche Entscheidung, keine reine IT-Frage. Sie wirkt auf Kosten je Transaktion und Auszahlung, Sicherheit des Bezahlvorgangs und Passung zur Zielgruppe. Wer nur auf den Preis achtet, riskiert Kaufabbrüche; wer nur auf Bequemlichkeit setzt, Marge und Rückabwicklungen.
Kosten- und Sicherheitsangaben je Zahlungsart sind die Grundlage für österreichische Onlineshop-Betreiber. Der Mix umfasst PayPal als Wallet, Klarna für „Buy Now, Pay Later“ (BNPL), Kredit- und Debitkarte – in Österreich im Alltag oft Bankomatkarte –, Banküberweisung und Abbuchung, QR-Code, kontaktloses und mobiles Bezahlen.
Digitale Geldbörsen und E-Wallets prägen den Markt neben Bargeld und Kartenzahlung. Der österreichische Zahlungsverkehr digitalisiert sich weiter; Erwartungen an flexible, sichere und innovative Bezahloptionen sowie nahtlose und sichere Transaktionen steigen.
Für Österreich werden Wachstumsraten des digitalen Zahlungsverkehrs von 15 % (2020) und 22 % (2022) genannt. 2020 waren Kontaktlos-Karten, QR-Code und Mobile Payments beliebt, 2022 BNPL, E-Wallets und KI-gestützte Betrugsprävention.
Konkrete Händlergebühren pro Transaktion liegen vor: Kauf auf Rechnung 2,99 % + 0,35 €, SEPA-Lastschrift bis 0,9 % + 0,25 €, PayPal 3,4 % + 0,10 €.
Namentlich stehen damit zur Auswahl: PayPal als Wallet, Klarna und RatePay für den Rechnungskauf, SEPA-Lastschrift, Kreditkarte, Debitkarte beziehungsweise Bankomatkarte, Banküberweisung und Abbuchung, QR-Code sowie kontaktloses und mobiles Bezahlen. Je Methode werden Gebührenmodell, Sicherheitsstandard und Zielgruppenfit nebeneinandergestellt.
Sicherheit ist ein Vertrauensfaktor und erhöht die Akzeptanz einer Zahlungsart. Eine gute Auswahl betrachtet Kosten, Sicherheit und Zielgruppenfit gemeinsam, statt eine einzelne Kennzahl zu optimieren.
Kosten: Transaktionsgebühren, Währungsumrechnung und Auszahlungen richtig kalkulieren
Jede Zahlungsart hat ihre eigene Gebührenlogik. Zusammengerechnet ergeben sich Anbietergebühren, Kosten der Währungsumrechnung und möglicherweise Bankgebühren bei der Auszahlung. Das WKO-E-Commerce-FAQ hält fest, dass beliebte Zahlungsmittel teuer sein können: Zahlungsdiensteanbieter wie PayPal oder Klarna verlangen teils hohe Gebühren.
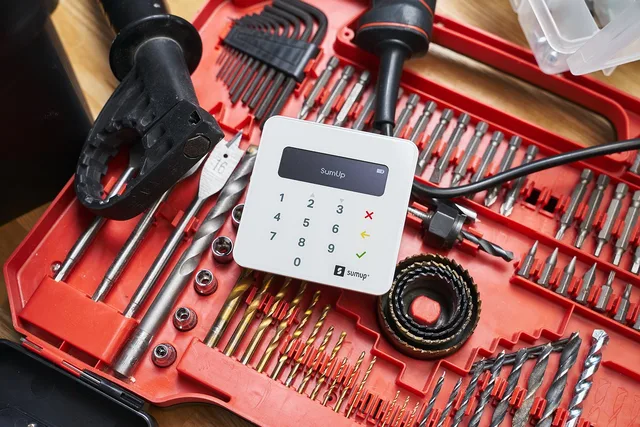
Konkrete Händlergebühren pro Transaktion: Kauf auf Rechnung 2,99 % + 0,35 €, SEPA-Lastschrift bis 0,9 % + 0,25 €, PayPal 3,4 % + 0,10 €. Für Kartenzahlung fallen Terminal-Miete oder Kaufpreis, eine Transaktionsgebühr pro Zahlung und ein Disagio an. Bankomatkarten sind für Händler günstiger als Kreditkarten.
Bei Kartenzahlung setzen sich die Händlerkosten aus der Miete oder dem Kaufpreis für das Kartenterminal, einer Transaktionsgebühr pro Zahlung und dem Disagio zusammen. Sie werden in monatliche Fixkosten, variable Kosten und Einmalkosten unterteilt.
Bankomatkarten sind für Händler günstiger als Kreditkarten; für Kundinnen und Kunden fallen bei Kartenzahlung in der Regel keine Kosten an. Ein günstiges Kartenlesegerät mit hohen Transaktionsgebühren kann teurer sein als ein etwas teureres Gerät mit niedrigeren Transaktionsgebühren.
Laut PayPal-Gebühren für Privatkundinnen und Privatkunden in Österreich (Stand 9. Jänner 2025) ist Bezahlen mit PayPal kostenlos, solange keine Währungsumrechnung nötig ist; nur bei Währungsumrechnung wird eine Gebühr verrechnet. Zusätzlich können Wechselkurse oder Gebühren anfallen, die Kartenanbieter oder Bank verrechnen. Diese Angaben betreffen Privatkundinnen und Privatkunden in Österreich, nicht Händlergebühren.
Für Shopbetreiber sind die PayPal-Gebühren für Privatkundinnen und Privatkunden keine Kalkulationsgrundlage. Maßgeblich ist die Händlergebühr je Transaktion, im Überblick 3,4 % + 0,10 €.
Für Händlergebühren gilt: Für Kredit- und Debitkarte, Banküberweisung, Abbuchung und BNPL gelten die Konditionen des jeweiligen Anbieters. Anbietergebühr, Währungsumrechnung, Auszahlungsgebühr und mögliche Bankgebühr sind vor der Einbindung zu kalkulieren.
Bei Kauf auf Rechnung und SEPA-Lastschrift kommen Risikokosten hinzu: Mahn- und Inkassoverfahren bei Zahlungsausfall, Rücklastschriftgebühr bei nicht gedecktem Konto. Eine Bonitätsprüfung kann das Risiko senken.
PayPal unterscheidet Inlands- und internationale Transaktionen. Als Inland gilt eine Transaktion, wenn Absender und Empfänger bei PayPal als im Europäischen Wirtschaftsraum (EWR) ansässig registriert oder von PayPal so identifiziert werden. Internationale Transaktionen in Euro oder Schwedischen Kronen, bei denen beide Seiten im EWR sitzen, werden gebührenmäßig wie Inlandstransaktionen behandelt.
PayPal verrechnet keine Gebühr, wenn Geld vom PayPal-Konto auf das Bankkonto abgebucht wird; einzelne Banken können für Überweisungen aber eine Gebühr verlangen. Die Sofortabbuchung ist in der Regel innerhalb einiger Minuten abgeschlossen (bis zu 30 Minuten). Die Standardüberweisung dauert in der Regel drei bis fünf Werktage und kann je nach Clearance-Prozess der Bank länger dauern.
Wer nach 19:00 Uhr ET, an Wochenenden oder Feiertagen überweist, muss mit längeren Laufzeiten rechnen. Für die Liquiditätsplanung ist das ein relevanter Unterschied.
Die Angabe 19:00 Uhr ET bezieht sich auf die US-Ostküste und nicht auf österreichische Zeit. Für die Auszahlungsplanung ist der Wert daher in MEZ beziehungsweise MESZ umzurechnen, bevor Laufzeiten kalkuliert werden.
Sicherheit: PCI-DSS, Verschlüsselung und Betrugsprävention als Auswahlfilter
Sicherheit ist ein Auswahlfilter, nicht bloß eine Zusatzeigenschaft. Zu den Merkmalen eines vertrauenswürdigen Payment-Anbieters zählen hohe Sicherheitsstandards wie PCI-DSS-Konformität, moderne Verschlüsselungstechnologie und wirksame Betrugsprävention – ergänzt um nutzerorientiertes Design und transparente Gebührenstrukturen.
Die PSD2-Richtlinie der Europäischen Union ist eine bedeutende regulatorische Vorgabe der EU, um das Vertrauen im digitalen Zahlungsverkehr zu stärken. Bei der Anbieterauswahl ist zu klären, wie ein Dienstleister mit diesen Vorgaben umgeht und welche Nachweise er vorlegt.
Prüfbar wird das über einen Katalog: PCI-DSS-Konformität, moderne Verschlüsselungstechnologie, wirksame Betrugsprävention, Zwei-Faktor-Authentifizierung und PSD2-Konformität. Eine Authentifizierung über ein einziges Gerät gilt als nicht optimal.
Die Zwei-Faktor-Authentifizierung macht Anmeldung und Kommunikation sicherer, weil ein gestohlenes Passwort allein nicht genügt, um eine Zahlung auszulösen. Sie ist immer eine gute Idee.
Mit der zunehmenden Verbreitung digitaler Wallets bleibt Sicherheit zentral: Der Schutz vor Betrug und Cyber-Bedrohungen ist ein wichtiger Faktor, der Vertrauen schafft und die Akzeptanz erhöht. Wo Kundinnen und Kunden dem Bezahlvorgang vertrauen, schließen sie eher ab.
Für Rechnungskauf und SEPA-Lastschrift ist eine Bonitätsprüfung ein wirksames Mittel gegen Zahlungsausfälle. Eine Echtzeit-Bonitätsprüfung kann riskante Zahlungsmethoden im Checkout ausblenden; das darf nicht ohne Einwilligung oder verdeckt erfolgen.
Betrugsprävention arbeitet zunehmend KI-gestützt: Für 2022 werden in Österreich KI-gestützte Betrugsprävention, BNPL und E-Wallets als beliebteste Zahlungsarten genannt. Beim Dienstleister ist zu erfragen, wie diese Prävention im eigenen Checkout konkret wirkt.
Die genannten Punkte sind eine Orientierungshilfe für die Anbieterauswahl und ersetzen keine rechtliche oder steuerliche Beratung.
Zielgruppe: Bequemlichkeit, Budgetkontrolle und mobiles Einkaufen treffen
Zielgruppenorientierung heißt, Bedürfnisse zu treffen, nicht Altersklischees zu bedienen. Drei Motive tauchen immer wieder auf: Einfachheit (möglichst wenige Schritte), Sicherheit (kein ungutes Gefühl bei der Dateneingabe) und Budgetkontrolle beziehungsweise Zahlungsaufschub.
Nach Kaufanlass gewählt: kontaktloses und mobiles Bezahlen sowie QR-Code für den schnellen Abschluss unterwegs, E-Wallets und PayPal für wiederkehrende Einkäufe, BNPL für größere Anschaffungen. Debitkarte und Bankomatkarte liefern sofortige Belastung und damit Budgetkontrolle.
BNPL, QR-Code-Transaktionen und kontaktlose Zahlungen haben das Nutzererlebnis grundlegend verbessert. Damit lassen sich unterschiedliche Kaufanlässe abdecken – mobile Zahlungen für den schnellen Abschluss unterwegs, Wallets für wiederkehrende Einkäufe, Zahlungsaufschub für größere Anschaffungen.
Der Kauf auf Rechnung gilt für viele Kundinnen und Kunden als sicherste und bequemste Zahlart, weil die Ware vor der Zahlung geprüft werden kann. Für Händler ist das Ausfallrisiko höher; der Rechnungskauf eignet sich daher vor allem für Stammkunden oder mit externer Abwicklung über Klarna oder RatePay.
Für Kundinnen und Kunden ohne Guthaben im PayPal-Konto bleibt PayPal nutzbar: Gezahlt wird direkt per Bankkonto, Kredit- oder Debitkarte, und die Zahlung erfolgt sofort. Der PayPal-Kontostand bleibt die erste Zahlungsquelle und wird nur bei fehlendem Guthaben durch eine Karte ergänzt.
Für Kundinnen und Kunden, die ihre Ausgaben im Blick behalten wollen, sind Debitkarte, Kartenzahlung mit sofortiger Belastung oder eine Zahlung über den Kontostand nachvollziehbar. Wer die Belastung erst später möchte, wählt eine BNPL-Option.
Weil sich digitale Geldbörsen weiter verbreiten und Sicherheit wichtig bleibt, sind Bequemlichkeit und Schutz zusammen zu denken: Der schnellste Checkout hilft wenig, wenn das Vertrauen fehlt.
Zahlungsarten im Überblick: Wallet, Karte, Überweisung, BNPL und QR
Wallet (z. B. PayPal): Als Zahlungsquellen stehen der PayPal-Kontostand, eine Kredit- oder Debitkarte oder ein Bankkonto zur Verfügung. Der Kontostand ist die erste Zahlungsquelle; reicht das Guthaben nicht aus, kann mit Kredit- oder Debitkarte gezahlt werden – die Zahlung erfolgt sofort.
Sie benötigen kein Geld im PayPal-Konto, um eine Zahlung zu senden. Sie können direkt von einem Bankkonto, einer Kredit- oder Debitkarte senden. Eine bevorzugte Zahlungsquelle lässt sich festlegen; ist sie für eine Zahlung nicht verfügbar, kann PayPal stattdessen eine alternative Quelle verwenden und diese vor Abschluss anzeigen.
Wer Geld vom Bankkonto auf das PayPal-Konto einzahlt, muss mit etwa ein bis drei Werktagen rechnen. Kredit- und Debitkarte: Die Zahlung erfolgt sofort. Karten sind für viele Kundinnen und Kunden die vertraute Option; in Österreich ist die Debitkarte im Alltag häufig als Bankomatkarte präsent.
Banküberweisung beziehungsweise Abbuchung: Bei PayPal wird zwischen Sofortabbuchung (in der Regel bis zu 30 Minuten) und Standardüberweisung (in der Regel drei bis fünf Werktage) unterschieden. Der im PayPal-Konto registrierte Name muss mit dem Namen auf dem Bankkonto übereinstimmen.
BNPL, QR-Zahlungen und kontaktlos-mobile Varianten bedienen unterschiedliche Kaufanlässe: Zahlungsaufschub statt Sofortzahlung oder Bezahlen per Smartphone und QR-Code. Der Überblick ist keine Rangliste: Welche Kombination sinnvoll ist, hängt von Warenkorb, Zielgruppe und Risiko der Bestellung ab.
Benannt sind damit: PayPal als Wallet, Klarna und BNPL für den Zahlungsaufschub, Kreditkarte, Debitkarte beziehungsweise Bankomatkarte, Banküberweisung und Abbuchung in den Varianten Sofort und Standard, QR-Code, kontaktloses und mobiles Bezahlen. E-Wallets und digitale Geldbörsen gewinnen weiter an Verbreitung.
Für Kartenzahlung fallen für Händler Terminal-Miete oder Kaufpreis, Transaktionsgebühr und Disagio an; Bankomatkarten sind günstiger als Kreditkarten. Nexi zählt zu den Anbietern für Kartenzahlung.
Preise je Methode pro Transaktion: Kauf auf Rechnung 2,99 % + 0,35 €, SEPA-Lastschrift bis 0,9 % + 0,25 €, PayPal 3,4 % + 0,10 €. Bei Kartenzahlung fallen für Kundinnen und Kunden in der Regel keine Kosten an.
Für den Rechnungskauf lässt sich das Zahlungsmanagement an Klarna oder RatePay auslagern. Damit sinkt das eigene Ausfallrisiko, und der Rechnungskauf bleibt trotzdem im Checkout verfügbar.
Vorteile und Nachteile der wichtigsten Zahlungsarten im österreichischen Onlineshop
- PayPal
- SEPA-Lastschrift
- Kredit-/Debitkarte
- BNPL (z. B. Klarna, RatePay)
- QR-Code / Mobile Payment
Integration in den Onlineshop: Kassensystem, Nutzerführung und transparente Gebühren
Bei der technischen Einbindung zählen hohe Sicherheitsstandards wie PCI-DSS-Konformität, eine einfache Integration in bestehende Kassensysteme, nutzerorientiertes Design und transparente Gebührenstrukturen. Diese Punkte eignen sich als Anforderungskatalog für Gespräche mit Zahlungsdienstleistern.
Gebühren sind vor der Einbindung zu erheben: Anbietergebühr, Währungsumrechnung, Auszahlungsgebühr und mögliche Bankgebühr. Bei Kartenzahlung kommen Terminal-Miete oder Kaufpreis, Transaktionsgebühr und Disagio hinzu; Bankomatkarten sind günstiger als Kreditkarten.
Bevor eine Zahlungsmethode als bevorzugt festgelegt wird, muss sie dem PayPal-Konto hinzugefügt sein. Ist die bevorzugte Quelle nicht verfügbar, kann PayPal eine alternative Quelle verwenden und vor Abschluss anzeigen.
Aus Nutzersicht sollte die Zahlungsart bewusst gewählt und vor dem Absenden geprüft werden. Bei PayPal lässt sich eine Zahlungsmethode nach dem Senden einer Zahlung nicht mehr ändern oder stornieren – auch dann nicht, wenn die Zahlung als „ausstehend“ angezeigt wird.
Wer die Zahlungsmethode ändern möchte, muss eine Rückerstattung beantragen und die Zahlung erneut mit der richtigen Methode senden. Für den Checkout heißt das: klare Auswahl vor dem letzten Klick, sichtbare Zusammenfassung von Betrag und gewählter Quelle.
Transparente Gebühren und realistische Zeitangaben gehören zur Nutzerführung. Wer offenlegt, dass eine Sofortabbuchung in der Regel in Minuten erledigt ist, eine Standardüberweisung aber mehrere Werktage dauern kann, vermeidet Rückfragen. Eine bevorzugte Zahlungsquelle wirkt sich nicht auf Abbuchungen wie Abonnements oder Abbuchungsvereinbarungen aus – dort wird die Zahlungsquelle beim jeweiligen Händler eingestellt.
Eine aktive Zahlartensteuerung auf Basis von Echtzeit-Bonitätsprüfungen kann riskante Methoden wie Rechnungskauf im Checkout ausblenden. Das erfordert Einwilligung und darf nicht verdeckt erfolgen.
Für das Gespräch mit Zahlungsdienstleistern dient ein namentlicher Anforderungskatalog: PCI-DSS-Konformität, einfache Integration in das bestehende Kassensystem, nutzerorientiertes Design, transparente Gebührenstrukturen, moderne Verschlüsselung, wirksame Betrugsprävention und Zwei-Faktor-Authentifizierung.
Entscheidungsmatrix: Kosten, Sicherheit und Zielgruppe zusammenführen
Für jede in Frage kommende Zahlungsart lohnt eine Gegenüberstellung in drei Spalten.
Kosten: Anbietergebühr, Währungsumrechnung, Auszahlungsgebühr, mögliche Bankgebühr.
Sicherheit: PCI-DSS-Konformität, Verschlüsselung, Betrugsprävention, Zwei-Faktor-Authentifizierung, Umgang mit der PSD2-Richtlinie.
Zielgruppenfit: Bequemlichkeit, Budgetkontrolle, Zahlungsaufschub, mobile Nutzung.
Konkrete Händlergebühren pro Transaktion: Kauf auf Rechnung 2,99 % + 0,35 €, SEPA-Lastschrift bis 0,9 % + 0,25 €, PayPal 3,4 % + 0,10 €.
Rechnungskauf und SEPA-Lastschrift kosten 2,99 % + 0,35 € beziehungsweise bis 0,9 % + 0,25 € pro Transaktion. Dazu kommen Risikokosten aus Mahn- und Inkassoverfahren sowie die Rücklastschriftgebühr bei nicht gedecktem Konto.
PayPal in der Kostenrechnung: Händlergebühr 3,4 % + 0,10 € pro Transaktion; für Privatkundinnen und Privatkunden kostenlos, solange keine Währungsumrechnung nötig ist. Die Abbuchung vom PayPal-Konto auf das Bankkonto ist bei PayPal gebührenfrei, eine Gebühr der Bank bleibt möglich.
Kartenzahlung: Terminal-Miete oder Kaufpreis, Transaktionsgebühr pro Zahlung und Disagio; Bankomatkarten sind günstiger als Kreditkarten.
Für Kundinnen und Kunden fallen bei Kartenzahlung in der Regel keine Kosten an. Für den Händler ist dennoch jeder Bezahlvorgang mit Kosten verbunden, auch bei Bargeld.
Benannt heißt das: PayPal (Kontostand, Kredit- oder Debitkarte, Bankkonto), Klarna und RatePay für den Rechnungskauf und BNPL, Kredit- und Debitkarte, Banküberweisung und Abbuchung in den Varianten Sofort und Standard, QR-Code, kontaktloses und mobiles Bezahlen.
Kostenpositionen: gebührenfreies Bezahlen mit PayPal ohne Währungsumrechnung, Gebühr bei Währungsumrechnung, mögliche Bankgebühr bei der Auszahlung und laut WKO teils hohe Gebühren bei PayPal oder Klarna.
Daraus entsteht ein Zahlungsmix statt einer Einzellösung: eine breit akzeptierte Standardmethode, eine Kartenoption, eine Überweisungs- bzw. Abbuchungsvariante und – je nach Sortiment – eine Option für Zahlungsaufschub oder mobile Zahlung.
Entscheidend ist der Ausgleich zwischen Conversion und Marge: Eine teure, aber beliebte Methode kann sich über höhere Abschlussquoten rechnen; eine günstige, aber unbeliebte Methode kann Kaufabbrüche kosten. Die WKO weist ausdrücklich darauf hin, dass beliebte Zahlungsdienste teils hohe Gebühren verursachen – dieser Posten gehört in die Kalkulation.
Checkliste für österreichische Onlineshops:
– Zahlungsmix festlegen: Karte, Wallet, Überweisung/Abbuchung und – je nach Zielgruppe – BNPL, QR-Code oder kontaktlose/mobile Zahlung. – Gebühren je Zahlungsart durchrechnen: Anbietergebühr, Währungsumrechnung, Auszahlungsgebühr, mögliche Bankgebühr.
– Auszahlungswege und -dauer prüfen: Sofort- versus Standardabbuchung; der Cut-off von 19:00 Uhr ET liegt nach österreichischer Zeit in der Nacht, Wochenenden und Feiertage verlängern ebenfalls. – Sicherheitsmerkmale abfragen: PCI-DSS-Konformität, Verschlüsselung, Betrugsprävention, Zwei-Faktor-Authentifizierung.
– Integration testen: bestehendes Kassensystem, Checkout-Design, klare Bestätigung vor dem Absenden. – Nutzerführung prüfen: Zahlungsmethode vor dem Absenden fixieren; eine nachträgliche Änderung erfordert bei PayPal eine Rückerstattung und eine neue Zahlung.
– Zahlungsquelle bei Abonnements separat einstellen, da bevorzugte Quellen dort nicht greifen. – Gebühren und Laufzeiten transparent kommunizieren. – Bonitätsprüfung einsetzen: Echtzeit-Prüfung kann riskante Methoden im Checkout ausblenden; Einwilligung beachten.
Diese Checkliste ist eine Entscheidungshilfe und keine Rechts- oder Steuerberatung.