Zahlung einrichten
Zahlungsarten vergleichen: Kosten, Risiko und Zielgruppe
Dieser Vergleich der Zahlungsarten in Österreich führt die drei Achsen Kosten, Risiko und Zielgruppe zusammen.
Zahlungsarten vergleichen: Warum es keine pauschale beste Lösung gibt
Dieser Vergleich der Zahlungsarten in Österreich führt die drei Achsen Kosten, Risiko und Zielgruppe zusammen. Jede Zahlungsart wird auf Händlerkosten, Ausfall- und Käuferrisiko sowie die passende Zielgruppe geprüft.
Stationär und online gelten unterschiedliche Anforderungen. Vor Ort zählen Bargeld, Debit- oder Kreditkarte und Mobile Payment per Smartphone. Online führen Kreditkarte, Kauf auf Rechnung und E-Wallets wie PayPal. Wer beide Kanäle betreibt, braucht getrennte Setups; im Webshop zusätzlich Optionen für Zahlung vor oder nach Lieferung.
Drei Kriterien strukturieren den Vergleich: Beliebtheit bei Kund:innen, Transaktionskosten und Ausfallrisiko. Kurz gefasst: Kosten, Risiko und Zielgruppe.
Eine Barzahlung kostet den Betrieb durchschnittlich 24 Cent. Kartenzahlung verursacht Terminalkosten, Transaktionsgebühr und Disagio. Vorkasse, Prepaid und Überweisung benötigen kein Terminal. Rechnung und Lastschrift verursachen Bearbeitungsaufwand.
Kartenzahlung erspart das Sichern und den Transport von Bargeld und erreicht mehr Kund:innen. Transaktionsgebühr und Disagio hängen von Tarif und Payment-Anbieter ab.
Vielfalt ist kein Selbstzweck: Finden bis zu 30 % der Kund:innen ihre Wunschzahlart im Checkout nicht, brechen sie ab. Die Nutzung verschiebt sich, Bargeld verschwindet aber nicht. Der Bargeldanteil am Point of Sale (POS) sinkt: 2019 lag er bei 79 %, aktuell bei 66 %.
Der Kostenvergleich umfasst Bargeld, Debitkarte, Kreditkarte, E-Wallet, Rechnung und Vorkasse. Debitkarten sind günstiger als Kreditkarten; beide verursachen Terminalkosten, Transaktionsgebühr und Disagio. Vorkasse, Prepaid und Überweisung brauchen keine Terminalinfrastruktur.
Beim Risiko stehen Vorkasse und Prepaid am unteren Ende: Der Zahlungseingang liegt vor der Auslieferung. Die Kreditkarte garantiert den Zahlungseingang, ist aber rückbuchbar. Rechnung und Lastschrift bergen das höchste Ausfallrisiko, da zuerst geliefert wird.
Die Wunschzahlen der Kund:innen: Rechnungskauf 27 %, E-Wallets wie PayPal oder Skrill 26 %, Kreditkarte 19 %, Online-Überweisung 9 %, Debitkarte 6 %, SEPA-Lastschrift 4 %, Ratenzahlung 2 % und Nachnahme 2 %; Mehrfachangaben sind möglich.
Tatsächliche Onlinenutzung und Wunsch sind auseinanderzuhalten. Genutzt werden Kreditkarte 43 %, Rechnung 39 % und E-Wallets 35 %. Gewünscht sind Rechnung 27 %, E-Wallets 26 % und Kreditkarte 19 %; die Reihenfolge fällt anders aus.
Die wichtigsten Zahlungsarten in Österreich im Überblick
Wichtige Zahlungsarten in Österreich: Bargeld, Debitkarten (Bankomat- oder EC-Karten), Kreditkarten, Mobile Payment sowie E-Wallets wie PayPal, Apple Pay oder Google Pay. Dazu zählen Sofortüberweisung, eps-Überweisung, Rechnung, Lastschrift, Vorkasse, Nachnahme, Ratenzahlung, Prepaid- und Gutscheinkarten sowie Kryptowährungen.
Vor Ort sind Bargeld, Debit- und Kreditkarte sowie Mobile Payment üblich; das Smartphone dient dabei als Zahlungsmittel. Online führen Kreditkarte, Kauf auf Rechnung und E-Wallets. Daneben stehen Online-Überweisung, SEPA-Lastschrift, Debitkarte, Mobile-Payment-Wallets, Vorkasse, Ratenzahlung und Nachnahme zur Verfügung.
Online-Verfahren lassen sich in drei Modelle ordnen. PrePaid: vorab bezahlt, etwa Paysafecard, Gutscheinkarten von Amazon, Facebook oder Google sowie Vorkasse per Erlagschein oder Überweisung.
Pay-Now: PayPal, die eps-Online-Überweisung – gemeinsamer Standard führender österreichischer Banken für Online-Überweisungen – oder Sofortüberweisung ohne Registrierung bei jedem Online-Konto in Österreich.
Pay-Later: etwa Kreditkarte. Pay-Later beschreibt dabei die Sicht der Kund:innen, deren Kreditkarte erst mit der nächsten Monatsabrechnung belastet wird; dem Händler ist der Zahlungseingang trotzdem garantiert.
Im direkten Vergleich kostet eine Barzahlung 24 Cent. Debitkarten kosten weniger als Kreditkarten. Vorauszahlung, Guthabenkarten und Banküberweisung benötigen kein Terminal. Rechnung und Lastschrift verlagern das Ausfallrisiko zur Händlerin.
Nach Zielgruppe: Rechnungskauf 27 % Wunsch, E-Wallets 26 %, Kreditkarte 19 %. Online genutzt werden Kreditkarte 43 %, Rechnung 39 %, E-Wallets 35 %, Online-Überweisung 30 %, SEPA-Lastschrift 20 %, Debitkarte 16 %.
Kosten und Risiko im Schnellvergleich: Bargeld kostet 24 Cent pro Zahlung. Debitkarten sind günstiger als Kreditkarten; beide verursachen Terminalkosten, Transaktionsgebühr und Disagio. Vorkasse, Prepaid und Überweisung brauchen keine Terminalinfrastruktur. Rechnung und Lastschrift verursachen Bearbeitungsaufwand und Ausfallrisiko.
Die Drei-Achsen-Matrix in Zahlen: Bargeld kostet 24 Cent. Vorkasse und Prepaid tragen kein Ausfallrisiko, richten sich aber an vorleistungswillige Kund:innen. Die Kreditkarte garantiert den Zahlungseingang, ist rückbuchbar und wird von 43 % genutzt.
Rechnung und Lastschrift haben das höchste Ausfallrisiko; der Rechnungskauf ist Wunschzahlart für 27 %. E-Wallets wünschen 26 %, genutzt werden sie von 35 %.
Kosten für Händler:innen: Terminal, Transaktionsgebühr und Disagio
Der Kostenvergleich der Zahlungsarten in Österreich umfasst Bargeld, Debitkarte, Kreditkarte, E-Wallet, Rechnung und Vorkasse. Bargeld kostet 24 Cent pro Zahlung. Debitkarten sind günstiger als Kreditkarten. Transaktionsgebühren werden pro Transaktion als fixer Cent-Betrag verrechnet, zusätzlich fällt das Disagio an.
Die Kosten der Kartenzahlung im Geschäft bestehen aus drei Teilen: Kaufpreis oder Miete für das Kartenterminal, Transaktionsgebühr pro Zahlung und Disagio. Daraus ergeben sich monatliche Fixkosten, variable Kosten und Einmalkosten.
Beim Kauf zahlen Sie den Gerätepreis sowie für jede angenommene Zahlung Transaktionsgebühr und Disagio. Bei Miete fällt ein monatlicher Beitrag an, der Geräteservice, technischen Support und Geräteaustausch einschließt; dazu kommen ebenfalls Transaktionsgebühren und Disagio.
Für Händler:innen sind Bankomatkarten (Debitkarten) billiger als Kreditkarten. Transaktionsgebühren zählen zu den variablen Kosten und werden pro Transaktion als fixer Cent-Betrag verrechnet. Ob die Gebühren fair sind, hängt stark vom Payment-Anbieter ab; Kostenmodelle eignen sich unterschiedlich gut für einen Betrieb.
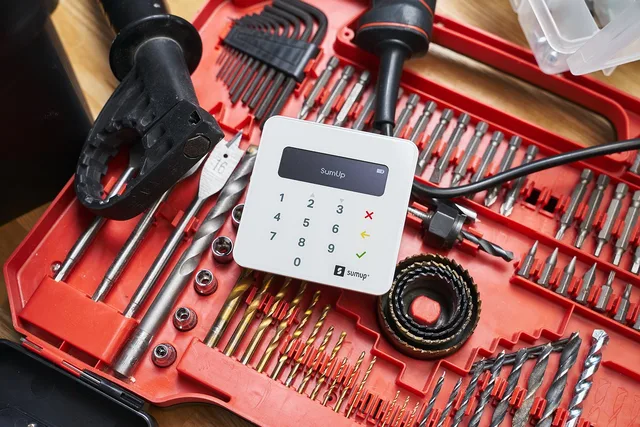
Konkrete Tarife zeigen die Spanne beim Terminal. SumUp verlangt für das Kartenterminal mit Drucker und HD-Touchscreen 169 € (202,80 € inklusive USt.), für das eigenständige Terminal Solo mit Drucker 109 € und für das smartphone-gekoppelte Solo Lite 34 €. Im umsatzbasierten Tarif ohne Monatsgebühr kosten Vor-Ort-Zahlungen 1,39 % Transaktionsgebühr.
Vorkasse, Prepaid und Überweisung benötigen kein Terminal. Rechnung und Lastschrift verursachen Bearbeitungsaufwand für Mahnwesen und Rückbuchungen sowie Ausfallrisiko. Konkrete Gebührensätze hängen vom Payment-Anbieter und Tarif ab.
Bargeld ist nicht kostenlos: Jede Barzahlung kostet den Händler oder die Händlerin durchschnittlich 24 Cent. Dem stehen Einsparungen gegenüber, weil Kartenzahlung das Sichern und den Transport von Bargeld erspart und mehr Kund:innen anspricht. Abwicklungskosten fallen nur für das Unternehmen an und variieren je nach Anbieter.
Vergleichen Sie alle Bestandteile gleichzeitig: Kaufpreis oder Mietgebühr, Transaktionsgebühren und Disagio. Ein sehr günstiges Kartenlesegerät mit hohen Transaktionsgebühren kann unterm Strich teurer sein als ein etwas teureres Gerät mit niedrigeren Transaktionsgebühren.
Mit dem Abo Zahlungen Plus um 19 € im Monat sinkt die SumUp-Gebühr für Vor-Ort-Zahlungen auf 0,79 %; für internationale oder Firmenkarten einschließlich AMEX bleiben 1,39 %. Laut SumUp lohnt das Abo ab Zahlungen von monatlich 3.800 € oder mehr. Für Online-Zahlungen verlangt SumUp 2,50 % pro Zahlung.
Im Onlineshop verrechnet Stripe im Standardtarif 1,5 % + 0,25 € für Standardkarten aus dem EWR und 2,8 % + 0,25 € für Premiumkarten aus dem EWR. Erhält der Shop eine Zahlungsanfechtung, also eine Rückbuchung, berechnet Stripe dafür 20,00 €. Gerade bei Kreditkarten gehört diese Gebühr in die Risikorechnung.
Für Ratenzahlung über Klarna nennt Stripe ab 2,99 % + 0,35 € je abgeschlossener Transaktion, für eine SEPA-Lastschrift 0,35 €. PayPal verrechnet in Österreich für sonstige geschäftliche Inlandstransaktionen 3,4 % plus Festgebühr, die für Euro 0,35 EUR beträgt. Eine SEPA-Lastschrift über PayPal kostet 0,35 EUR pro Transaktion bei Standardabrechnung.
Kosten für Kund:innen: Gebühren, Fremdwährung und versteckte Spesen
Für Kund:innen fallen bei Kartenzahlung in der Regel keine Kosten an. Im Euro-Raum sind Zahlungen und Bargeldhebungen meist gebührenfrei – vorbehaltlich der Konditionen der jeweiligen Bank, die vor allem bei Direktbanken zu prüfen sind.
Außerhalb des Euro-Raums kommen Fremdwährungsgebühren und Mindestspesen hinzu. Die konkreten Konditionen für Bargeldhebungen im Nicht-Euro-Raum erfahren Sie bei Ihrer Bank.
Manche Bankomaten, insbesondere von Drittanbietern wie Euronet, verlangen für Bargeldhebungen Gebühren – auch in Österreich. Bei Abhebungen außerhalb des Euro-Raums ist die Sofortumrechnung in Euro teuer; rechnen Sie in Landeswährung ab.
Wer die Debitkarte außerhalb Europas nutzen will, muss die Geo-Control-Funktion deaktivieren, in der Regel über die Banking-App. Gelegentlich wird für Kartenzahlung ein Mindestumsatz verlangt.
Kreditkarten werden erst zur nächsten Monatsabrechnung belastet.
Barzahlungen sind für Kund:innen kostenlos; die durchschnittlich 24 Cent pro Zahlung trägt der Betrieb. Auf der Kostenseite der Kundschaft steht daher nur, was außerhalb des Euro-Raums oder an Automaten von Drittanbietern anfällt.
Kosten je Zahlungsart für Kund:innen: Barzahlung kostenlos. Kartenzahlung im Euro-Raum meist gebührenfrei. Außerhalb des Euro-Raums Fremdwährungsgebühren und Mindestspesen. Bei Drittanbieter-Bankomaten wie Euronet fallen auch in Österreich Gebühren an.
Risiko für Händler:innen: Zahlungsausfall, Betrug und Rückbuchungen
Risiko für Händler:innen je Zahlungsart: Vorkasse und Prepaid tragen kein Ausfallrisiko. Die Kreditkarte garantiert den Zahlungseingang, ist aber rückbuchbar. Rechnung und Lastschrift haben das höchste Ausfallrisiko, weil zuerst geliefert wird. 3D-Secure authentisiert Kartenzahlungen.
Am geringsten ist das Ausfallrisiko, wenn die Zahlung vor dem Versand eingeht. Dazu zählen Vorkasse – online von 7 % der Kund:innen genutzt – sowie Prepaid- und Gutscheinkarten, bei denen vorab bezahlt wird. Der Preis dafür ist die geringe Nachfrage: Vorkasse liegt in der Nutzungsrangfolge weit hinten.
Bei Kreditkarten wird dem Verkäufer oder der Verkäuferin der Zahlungseingang garantiert, sodass die Ware sofort verschickt werden kann. Diesen Vorteil relativiert das Rückbuchungsrecht der Käufer:innen: Bei schadhafter oder nicht versendeter Ware können sie eine Rückbuchung bei der Kreditkartengesellschaft erwirken.
Zur Betrugsprävention dient 3D-Secure, ein von den internationalen Kreditkartenunternehmen entwickeltes Authentifizierungsverfahren. Damit authentisiert sich der rechtmäßige Karteninhaber für die Zahlung und gibt sie frei. Wie die Interaktion von kartenausgebender Bank und Kunde aussieht, legt die Bank fest; möglich sind statische Passwörter, Einmal-Passwörter wie SMS-TAN oder biometrische Faktoren.
Beim Rechnungs- und Lastschriftverfahren liegt das Risiko bei der Händlerin: Die Ware geht vor dem Geldeingang hinaus, und Lastschriften lassen sich zurückbuchen. Wer dieses Ausfall- und Rückbuchungsrisiko nicht selbst tragen will, kann die Abwicklung an einen Zahlungsdienstleister auslagern.
Zahlungsdienstleister (Payment-Service-Provider) haben sich auf die technische Anbindung und die Transaktionsabwicklung von Bezahllösungen spezialisiert. Durch die Zusammenarbeit mit einem renommierten Zahlungsdienstleister kann ein Unternehmen sicherstellen, dass das Geld verlässlich bei ihm ankommt.
Vorteile und Nachteile der wichtigsten Zahlungsarten
- Vorkasse
- Pro: Kein Ausfallrisiko, keine Bearbeitungskosten. Contra: Geringe Nachfrage, nur für vorleistungswillige Kund:innen
- Kreditkarte
- Pro: Garantierte Zahlung, weltweite Akzeptanz. Contra: Rückbuchung möglich, höhere Kosten
- SEPA-Lastschrift
- Pro: Beliebt in Europa, einfach für Kund:innen. Contra: Hoches Ausfallrisiko, Rückbuchung möglich
Risiko für Kund:innen: Sicherheit, Datenschutz und Rückbuchbarkeit
Risiko für Kund:innen je Zahlungsart: Der Rechnungskauf ist am sichersten, weil zuerst geliefert wird. Die Kreditkarte schützt durch Rückbuchung und späte Belastung, verlangt aber Weitergabe der Kartendaten. Vorkasse und Nachnahme bedeuten Vorleistung oder Barzahlung bei Erhalt. Nachnahme wird online von 3 % genutzt.
Der Rechnungskauf ist beim Online-Shopping die sicherste Zahlungsart für Käufer:innen. Die Ware wird geliefert, bevor bezahlt wird.
Die Kreditkarte bietet Käufer:innen ebenfalls Schutz: Bei schadhafter oder nicht versendeter Ware ist eine Rückbuchung möglich, und die Belastung erfolgt erst auf der folgenden Kreditkartenabrechnung. Nachteil aus Kundensicht ist die Weitergabe der Kreditkartendaten; eine Zwei-Faktoren-Authentifizierung schützt.
Vorkasse und Nachnahme verlangen Vorleistung oder Barzahlung bei Erhalt. Für Käufer:innen sind beide mit höherem Risiko verbunden; Nachnahme wird online nur von 3 % der Kund:innen genutzt.
Beim Umgang mit Karten gilt: PIN merken und nicht notieren – keinesfalls gemeinsam mit der Karte in der Geldbörse aufbewahren. Bei Verlust oder Diebstahl sorgt eine rechtzeitige Kartensperre für hohe Sicherheit.
Zielgruppe: Welche Zahlungsart zu welchen Kund:innen passt
Zielgruppe je Zahlungsart: Rechnungskauf wünschen 27 %, E-Wallets 26 %, Kreditkarte 19 %. Genutzt werden Kreditkarte 43 %, Rechnung 39 %, E-Wallets 35 %. Sicherheitsorientierte wählen Rechnung, technikaffine Mobile Payment und E-Wallets, international mobile Kredit- und Debitkarte.
Zwischen Nutzung und Wunsch klafft eine Lücke. Am liebsten bezahlen die Österreicher:innen online per Kauf auf Rechnung (27 %), gefolgt von E-Wallets wie PayPal oder Skrill (26 %) und Kreditkarte (19 %). Danach folgen Online-Überweisung (9 %), Debitkarte wie Mastercard Debit oder V PAY (6 %), SEPA-Lastschriftverfahren (4 %), Ratenzahlung (2 %) und Nachnahme (2 %).
Die Auswahl der Bezahlsysteme sollte zur Zielgruppe des Onlineshops passen. Grundsätzlich gilt: Je mehr Zahlungsmethoden den Käufer:innen zur Verfügung stehen, desto besser. Fehlt die Wunschzahlart, brechen Kund:innen den Kaufvorgang ab.
Stationär bleibt Bargeld zentral: 88 % der Österreicher:innen hatten 2021 Bargeld eingesteckt. Doch 40 % der Befragten zahlen öfter mit Karte und nur 22 % öfter bar; der Anteil der Kartenzahlungen nimmt zu.
Für internationale Kund:innen zählt die Akzeptanz: Kreditkarten werden weltweit weitgehend akzeptiert, Debitkarten vor allem in Europa. In Ländern wie Skandinavien ist kontaktloses Bezahlen mit Debitkarte, Kreditkarte oder Smartphone längst Standard, in anderen Regionen wird weiterhin Bargeld bevorzugt. Für Reisen empfiehlt sich ein Mix aus Debitkarte, Kreditkarte, Mobile Payment und etwas Bargeld.
Sicherheitsorientierte Kund:innen, die erst nach Erhalt der Ware zahlen wollen, finden im Rechnungskauf ihre Zahlungsart. Technikaffine Kund:innen nutzen Mobile-Bezahlverfahren und E-Wallets. Wer weltweit unterwegs ist, braucht Kreditkarte und Debitkarte.
Händler:innen sollten daher eine Auswahl an Zahlungsarten anbieten; Kriterien sind Beliebtheit bei Kund:innen, Transaktionskosten und Ausfallrisiko.
Nach Segmenten: Sicherheitsorientierte Kund:innen zahlen per Rechnung, technikaffine via Smartphone-Zahlung oder E-Wallets, international mobile über Kredit- und Debitkarte. Anonym kaufende Kund:innen nutzen Paysafecard oder Gutscheinkarten, etwa von Amazon, Facebook oder Google; vorleistungswillige Kund:innen zahlen per Vorkasse.
Entscheidungsmatrix: Kosten, Risiko und Zielgruppe zusammenführen
Die Drei-Achsen-Matrix für Österreich führt Kosten, Risiko und Zielgruppe je Zahlungsart zusammen. Bargeld kostet 24 Cent Händlerkosten und ist für Kund:innen kostenlos; am POS werden 66 % aller Transaktionen bar bezahlt. Debitkarten sind günstiger als Kreditkarten, online von 16 % genutzt und Wunschzahlart für 6 %.
Kreditkarte: garantiert Zahlungseingang, rückbuchbar, online 43 % genutzt, Wunsch 19 %. E-Wallets: 35 % genutzt, Wunsch 26 %. Rechnung: höchstes Ausfallrisiko, 39 % genutzt, Wunsch 27 %. Lastschrift: höchstes Ausfallrisiko, 20 % genutzt, Wunsch 4 %.
Vorkasse: kein Terminal, kein Ausfallrisiko, 7 % genutzt. Prepaid: kein Terminal, kein Ausfallrisiko, Zielgruppe vorleistungswillig und anonym. Online-Überweisung: 30 % genutzt, Wunsch 9 %. Ratenzahlung: 5 % genutzt, Wunsch 2 %. Nachnahme: 3 % genutzt, Wunsch 2 %, Barzahlung bei Erhalt.
Händlerkosten: Eine Barzahlung kostet durchschnittlich 24 Cent pro Bezahlvorgang. Bei Kartenzahlung kommen Kaufpreis oder Miete des Terminals, die Transaktionsgebühr – in der Regel ein fixer Cent-Betrag pro Transaktion – und das Disagio zusammen; Debitkarten sind günstiger als Kreditkarten.
Vorauszahlung, Guthabenkarten und Überweisung brauchen keine Terminalinfrastruktur. Rechnung und Lastschrift verursachen Ausfallrisiko und Bearbeitungsaufwand für Mahnwesen und Rückbuchungen.
Ausfallrisiko: Vorkasse und Prepaid stehen an einem Ende der Skala, weil das Geld vorab eingeht. Die Kreditkarte ist nicht risikofrei. Beim Rechnungs- und Lastschriftverfahren ist das Ausfallrisiko am höchsten, weil zuerst geliefert wird.
Kundensicherheit: Der Rechnungskauf gilt als sicherste Zahlungsart für Käufer:innen. Die Kreditkarte schützt durch Rückbuchung und Belastung erst zur folgenden Kreditkartenabrechnung. Vorkasse verlangt eine Vorleistung, bei Nachnahme wird bei Erhalt bezahlt; beide sind für Käufer:innen mit höherem Risiko verbunden. Bei Kreditkartendaten schützt eine Zwei-Faktoren-Authentifizierung, im E-Commerce zusätzlich 3D-Secure.
Einsatzbereich: Stationär dominieren Bargeld, Debit- und Kreditkarte sowie Mobile Payment. Online ist die Kreditkarte mit 43 % die meistgenutzte Methode, dahinter folgen Kauf auf Rechnung (39 %), E-Wallets (35 %), Online-Überweisung (30 %), SEPA-Lastschrift (20 %) und Debitkarte (16 %) – Mehrfachangaben möglich.
Danach kommen Mobile-Payment-Wallets wie Google Pay oder Apple Pay (9 %), Vorkasse (7 %), Ratenzahlung (5 %) und Nachnahme (3 %). Für Reise- und Auslandsgeschäft ist die weltweit akzeptierte Kreditkarte die Grundausstattung.
Der passende Zahlungsmittel-Mix folgt aus Kanal und Zielgruppe. Im Ladengeschäft gilt Bargeld plus Debit- und Kreditkarte plus Mobile Payment. Im Onlineshop kombiniert man Kreditkarte, Rechnungskauf oder Ratenzahlung, E-Wallet und eps-/Online-Überweisung.
Bei vorleistungswilligen Kund:innen ergänzt Vorkasse den Mix. Jede zusätzliche Methode muss gegen ihre Transaktionsgebühr und ihr Ausfallrisiko gerechnet werden – und gegen den Umsatzverlust, wenn sie fehlt.
Kostenvergleich in Zahlen: Bargeld 24 Cent pro Zahlung. Karte vor Ort bei SumUp 1,39 % oder 0,79 % im Abo, online bei Stripe 1,5 % + 0,25 € für EWR-Standardkarten. Ratenzahlung über Klarna ab 2,99 % + 0,35 €, SEPA-Lastschrift 0,35 €, PayPal 3,4 % plus 0,35 EUR Festgebühr. Vorkasse und Überweisung ohne Terminalkosten.
Matrix je Zahlungsart: Bargeld kostet 24 Cent, wird stationär von 66 % aller Transaktionen am POS genutzt und ist für Kund:innen kostenlos. Debitkarten sind günstiger als Kreditkarten, werden online von 16 % genutzt und sind Wunschzahlart für 6 %.
Vorkasse kostet kein Terminal, wird online von 7 % genutzt und hat kein Ausfallrisiko, weil vorab bezahlt wird. Prepaid- und Gutscheinkarten funktionieren gleich; die Zielgruppe sind vorleistungswillige und anonym kaufende Kund:innen.
Kreditkarte garantiert den Zahlungseingang, ist aber rückbuchbar; online nutzen sie 43 %, Wunschzahlart ist sie für 19 %. Rechnung hat das höchste Ausfallrisiko, wird von 39 % genutzt und ist Wunschzahlart für 27 %.
SEPA-Lastschrift hat das höchste Ausfallrisiko, wird von 20 % genutzt und ist Wunschzahlart für 4 %. E-Wallets wie PayPal oder Skrill werden von 35 % genutzt und sind Wunschzahlart für 26 %.
Ratenzahlung wird von 5 % genutzt und ist Wunschzahlart für 2 %. Nachnahme wird von 3 % genutzt, ist Wunschzahlart für 2 % und bedeutet für Kund:innen Barzahlung bei Erhalt.
Online-Überweisung wird von 30 % genutzt und ist Wunschzahlart für 9 %. Mobile-Payment-Wallets wie Google Pay oder Apple Pay werden von 9 % genutzt.
Fazit: Der richtige Mix aus Zahlungsarten für Österreich
In Österreich gehören zum passenden Mix die Bankomatkarte mit hoher Akzeptanz in Europa und die eps-Online-Überweisung als gemeinsamer Standard der führenden heimischen Banken. Bargeld macht am Point of Sale weiterhin die Mehrheit der Transaktionen aus (66 %, nach 79 % im Jahr 2019).
Für den Onlinehandel heißt das: Kreditkarte als international akzeptierte Basis. Kauf auf Rechnung und Ratenzahlung richten sich an sicherheitsorientierte Kund:innen. E-Wallets und Überweisung passen zu technikaffinen und preisbewussten Zielgruppen.
Vorkasse oder Prepaid flankieren Bestellungen, die ohne Risiko abgewickelt werden sollen. Wer Kaufabbrüche durch eine fehlende Wunschzahlart – bis zu 30 % der Kund:innen – vermeiden will, kalkuliert zusätzliche Methoden als Umsatzhebel gegen ihre Kosten und ihr Ausfallrisiko.
Im stationären Geschäft bleibt der Dreiklang aus Bargeld, Debit- und Kreditkarte bestehen, ergänzt um Mobile Payment. Die Kosten der Kartenzahlung sind mit der Wahl des Payment-Anbieters steuerbar; ein günstiges Gerät mit hohen Transaktionsgebühren kann teurer sein als ein höherer Gerätepreis mit niedrigeren Gebühren.
Eine Barzahlung kostet 24 Cent, Kreditkarten sind teurer als Debitkarten, und Transaktionsgebühren werden pro Zahlung als fixer Cent-Betrag verrechnet. Beim Rechnungs- und Lastschriftverfahren ist das Ausfallrisiko am höchsten, bei Vorkasse und Prepaid am geringsten. Zielgruppen-Wunsch: Rechnungskauf 27 %, E-Wallets 26 %, Kreditkarte 19 %.
Der Drei-Achsen-Vergleich in einem Satz: Bargeld kostet 24 Cent; Kreditkarten sind teurer als Debitkarten; Vorkasse und Prepaid tragen kein Ausfallrisiko, Rechnung und Lastschrift das höchste; Wunschzahlarten sind Rechnung 27 %, E-Wallets 26 % und Kreditkarte 19 %.
Der Vergleich der Zahlungsarten in Österreich anhand der drei Achsen Kosten, Risiko und Zielgruppe endet mit dem passenden Mix. Kreditkarte ist online die meistgenutzte Methode, Rechnung die Wunschzahlart, E-Wallets die dritte Kraft. Vorkasse und Prepaid senken das Ausfallrisiko, Rechnung und Lastschrift erhöhen es.